
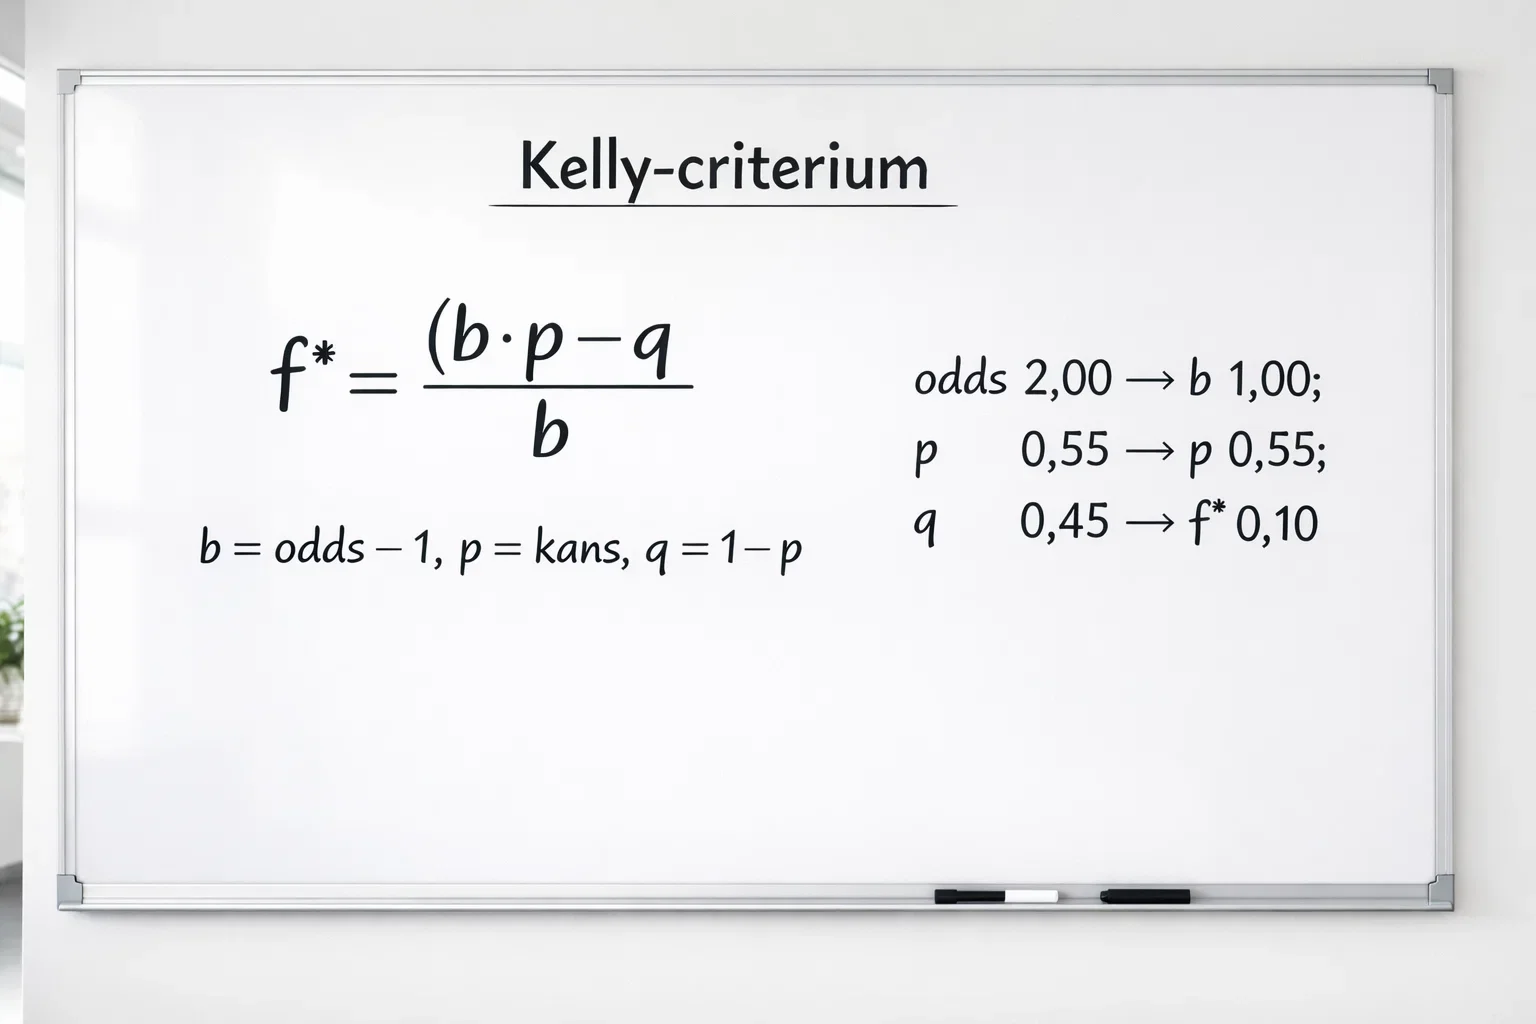
Het Kelly Criterium, ontwikkeld door Bell Labs-wetenschapper John Kelly in 1956, is een formule die het optimale inzetpercentage berekent op basis van je edge en de aangeboden quotering. Het werd oorspronkelijk ontwikkeld voor informatietheorie maar vond al snel toepassing in gokken en beleggen. De belofte is verleidelijk: maximaliseer je vermogensgroei op de lange termijn door bij elke weddenschap precies het juiste bedrag in te zetten.
De formule houdt rekening met twee factoren: hoe groot je voordeel is (je edge) en hoe groot de uitbetaling is bij winst. Hoe groter je edge, hoe meer je zou moeten inzetten. Hoe hoger de quotering bij gelijke edge, hoe minder je zou moeten inzetten. Dit laatste is contra-intuïtief maar logisch: hogere quoteringen betekenen lagere winkans, wat meer voorzichtigheid rechtvaardigt.
Een goede inzetstrategie is de kern van professioneel bankroll management.
De Kelly-formule uitgelegd
De standaard Kelly-formule luidt: Inzetpercentage = (p × b – q) / b, waarbij p de kans op winst is, q de kans op verlies (1 – p), en b de netto quotering (quotering minus 1).
Laten we dit concreet maken. Je schat dat een team vijfenvijftig procent kans heeft om te winnen. De bookmaker biedt een quotering van 2.00. Dan is p = 0.55, q = 0.45, en b = 1.00 (de netto quotering is 2.00 – 1 = 1.00).
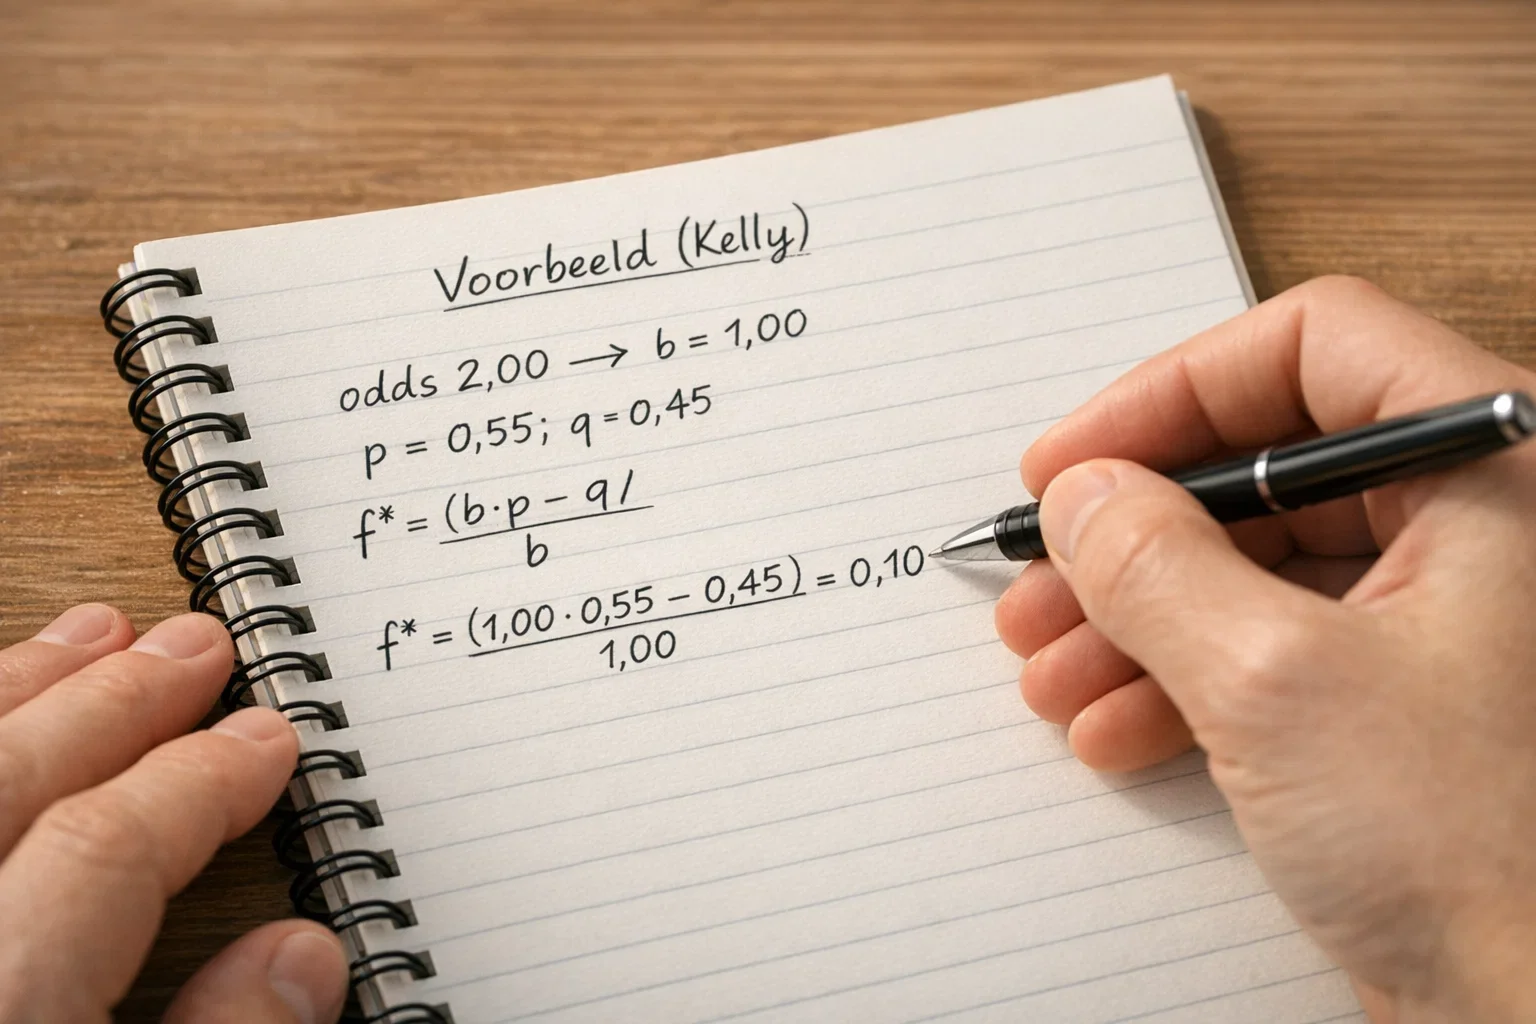
De berekening wordt: (0.55 × 1.00 – 0.45) / 1.00 = (0.55 – 0.45) / 1.00 = 0.10 / 1.00 = 0.10 of tien procent.
Volgens Kelly zou je tien procent van je bankroll moeten inzetten op deze weddenschap. Als je bankroll duizend euro is, zet je honderd euro in.
Neem nu dezelfde kansschatting maar met een quotering van 2.50. Dan is b = 1.50. De berekening: (0.55 × 1.50 – 0.45) / 1.50 = (0.825 – 0.45) / 1.50 = 0.375 / 1.50 = 0.25 of vijfentwintig procent.
Dit illustreert een eigenaardigheid van Kelly: bij hogere quoteringen met dezelfde edge suggereert de formule soms hogere inzetten, niet lagere. Dit komt doordat de edge in absolute termen groter is, ook al is de winkans lager.
Waarom Kelly werkt, in theorie
Het Kelly Criterium maximaliseert de verwachte logaritmische groei van je bankroll. Dit klinkt abstract maar heeft praktische implicaties. Logaritmische groei betekent dat Kelly beschermt tegen ruïne terwijl het rendement optimaliseert.
Inzetten die groter zijn dan Kelly-optimaal verhogen het risico op grote verliezen die moeilijk te herstellen zijn. Als je vijftig procent van je bankroll verliest, moet je honderd procent winst maken om terug te komen. Kelly houdt hiermee rekening door nooit te suggereren dat je je hele bankroll riskeert, ongeacht hoe groot je edge.
Inzetten die kleiner zijn dan Kelly-optimaal zijn veiliger maar suboptimaal qua vermogensgroei. Je laat rendement liggen. Kelly beweert het perfecte midden te vinden.
Op de lange termijn, over duizenden weddenschappen, zal een wedder die Kelly consequent toepast sneller vermogen opbouwen dan iemand die willekeurige inzetten plaatst of te groot of te klein wedt. Dit is wiskundig bewezen onder bepaalde aannames.
De valkuilen van Kelly
In de praktijk kent Kelly serieuze beperkingen die elke wedder moet begrijpen voordat hij de formule blindelings toepast.
Het grootste probleem is de aanname dat je de werkelijke winkans kent. Kelly vereist nauwkeurige kansschattingen, maar niemand kent de werkelijke kans. We maken schattingen, en die schattingen zijn onzeker. Als je schatting te optimistisch is, suggereert Kelly een te grote inzet, wat catastrofaal kan uitpakken.
Stel je schat een winkans van zestig procent terwijl de werkelijke kans veertig procent is. Kelly zou een aanzienlijke inzet suggereren terwijl je in werkelijkheid negatieve verwachte waarde hebt. Je zou systematisch te veel inzetten op verliezende proposities.
Daarnaast produceert Kelly vaak oncomfortabel grote inzetpercentages. Een edge van tien procent bij even money kan een inzet van twintig procent van je bankroll suggereren. Weinig wedders zijn psychologisch in staat om dergelijke bedragen te riskeren, zelfs als de wiskunde het ondersteunt.
Fractional Kelly: de praktische oplossing
Om de beperkingen te ondervangen, gebruiken de meeste serieuze wedders niet volledig Kelly maar fractional Kelly. In plaats van het volledige door Kelly gesuggereerde percentage in te zetten, zet je een fractie daarvan in, meestal een kwart of een half.
Half Kelly betekent dat je de helft van het Kelly-optimum inzet. Als Kelly tien procent suggereert, zet je vijf procent in. Kwart Kelly zou tweeënhalf procent betekenen.
De afweging is duidelijk: fractional Kelly offert verwachte vermogensgroei op voor stabiliteit en bescherming tegen onzekere kansschattingen. Het is een conservatievere benadering die beter past bij de realiteit van wedden, waar schattingen zelden perfect zijn.
De meeste professionele wedders opereren met kwart tot half Kelly. Dit geeft voldoende bescherming tegen fouten in kansschatting terwijl het nog steeds profiteert van het Kelly-principe van proportioneel inzetten.
Kelly in de praktijk toepassen
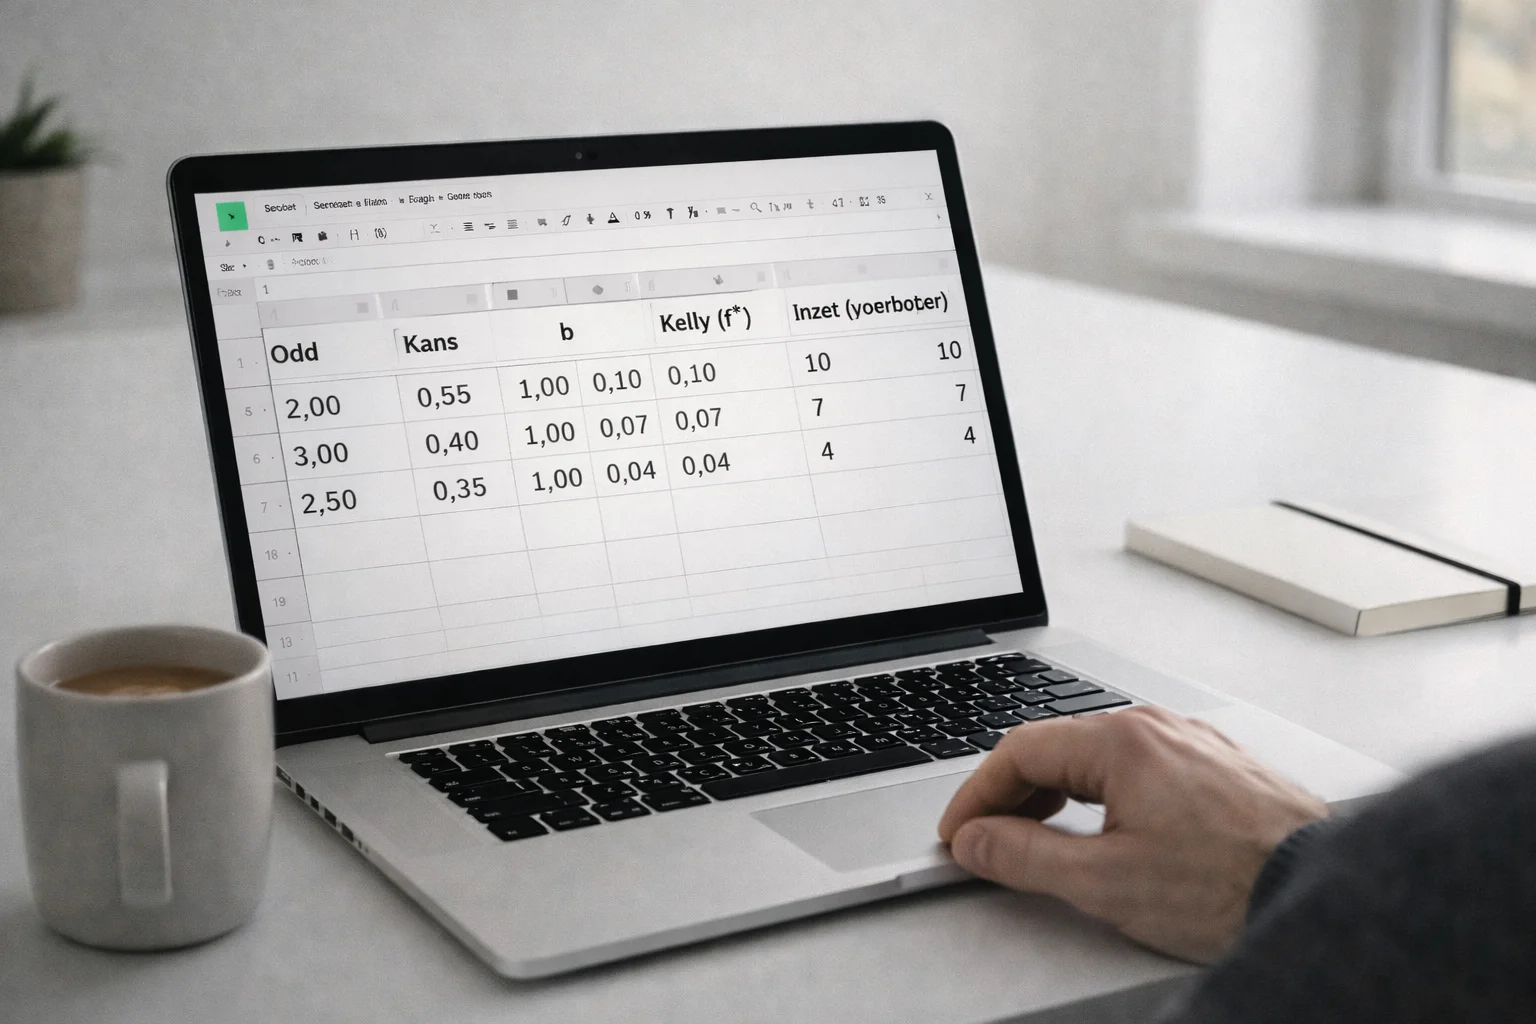
Om Kelly te implementeren, heb je drie dingen nodig: een bankroll die je specificeert voor wedden, een methode om winkansen te schatten, en de discipline om de formule consequent toe te passen.
Begin met een vast wedbudget dat je als je bankroll beschouwt. Dit bedrag moet je kunnen verliezen zonder dat het je dagelijks leven beïnvloedt. Vanuit deze bankroll bereken je je inzetten als percentages.
Voor elke weddenschap die je overweegt, schat je eerst de winkans. Pas dan check je de quotering en bereken je of er positieve verwachte waarde is. Zo ja, pas je de Kelly-formule toe (of fractional Kelly) om de inzetgrootte te bepalen.
Houd een gedetailleerd logboek bij van je weddenschappen, inclusief je kansschattingen, de berekende Kelly-inzetten en de werkelijke uitkomsten. Dit stelt je in staat om over tijd te evalueren of je kansschattingen kalibratie nodig hebben.
Wanneer Kelly niet te gebruiken
Kelly is niet geschikt voor alle situaties. Bij weddenschappen met zeer onzekere kansschattingen, zoals exotische markten of sportevenementen waar je weinig kennis van hebt, kan Kelly gevaarlijk zijn. De formule gaat uit van accurate input; garbage in betekent garbage out.
Voor recreatieve wedders die primair voor entertainment wedden, is Kelly mogelijk te methodisch. Het plezier van wedden zit deels in de spontaniteit, en het strikt volgen van een formule kan dat plezier ondermijnen.
Kelly werkt ook minder goed bij gekorreleerde weddenschappen. Als je meerdere weddenschappen plaatst die niet onafhankelijk van elkaar zijn, kan de gecombineerde risk groter zijn dan Kelly aanneemt.
Desondanks blijft het Kelly Criterium een van de meest robuuste methoden voor inzetbeheer. Zelfs als je het niet letterlijk toepast, biedt het principe, namelijk dat je inzet proportioneel moet zijn aan je edge, een waardevol kader voor verstandig wedden.
Bereken uw perfecte inzet voor elke weddenschap.
